Livro coordenado por Christian Sandvig sobre auditoria de IA
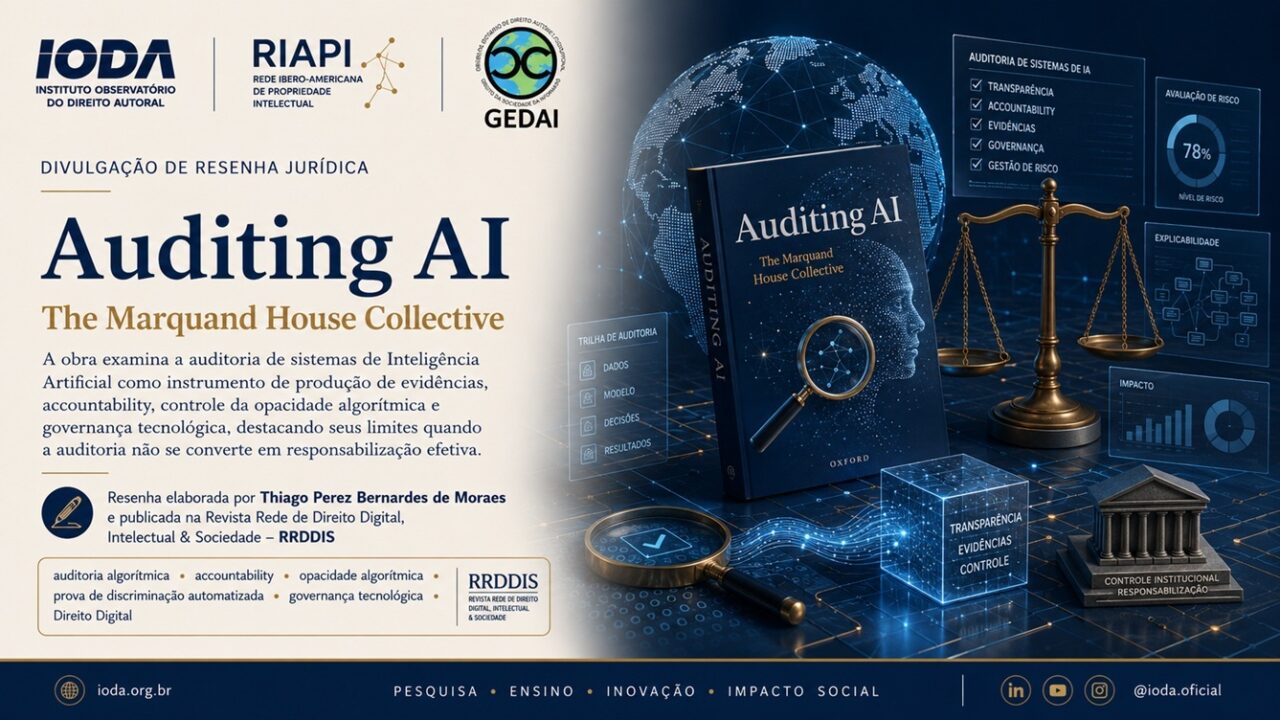
Auditar a Inteligência Artificial é auditar o poder?
Resenha crítica analisa a auditoria algorítmica como instrumento de prova, controle e responsabilização
A obra “Auditing AI” , publicada pela The MIT Press em 2026 e assinada pelo The Marquand House Collective, tendo como coordenador Christian Sandvig e coautores Marc Aidinoff , Alondra Nelson , Kristen Vaccaro , Karrie Karahalios , Esha Bhandari , Ellery Roberts Biddle , Lena Armstrong , J. Nathan Matias , Motahhare Eslami , Danaé Metaxa. A obra coletiva examina os auditórios de sistemas de Inteligência Artificial para além de uma perspectiva exclusivamente técnica. O livro é objeto de revisão crítica elaborada por Thiago Perez Bernardes de Moraes , publicada na Revista Rede de Direito Digital, Intelectual & Sociedade – RRDDIS .
A principal contribuição da obra é demonstrar que auditar sistemas de IA significa produzir evidências sobre tecnologias que classificam pessoas, distribuem oportunidades, influenciam decisões e operam, muitas vezes, de forma opaca.
Da eficiência técnica à responsabilidade institucional
Sistemas algorítmicos já participam de decisões relacionadas a crédito, publicidade, recrutamento, policiamento, saúde, serviços públicos e ambientes judiciais. O problema jurídico não é apenas na possibilidade de erro, mas na dificuldade de demonstrar como ele ocorreu e quem deve responder por seus efeitos.
As decisões automatizadas são produzidas por cadeias complexas, envolvendo bases de dados, modelos, fornecedores, contratantes, interfaces e operadores. Nesse cenário, os auditorias podem ajudar a transformar suspeitas de discriminação, envio ou tratamento desigual em evidências passíveis de análise jurídica.
A obra desloca, assim, o debate da confiança abstrata na tecnologia para a verificação de suas promessas e de seus efeitos concretos.
Opacidade convertida em problema público
A revisão destaca como méritos da obra sua capacidade de transformar a opacidade algorítmica em objeto de debate público.
O livro apresenta casos relacionados a reconhecimento facial, recrutamento automatizado, publicidade direcionada, reservas aéreas, alocação de órgãos, mecanismos de busca e sistemas de avaliação de risco. Em todos eles, a tecnologia interfere em questões como acesso, concorrência, mercado, raça, corpo e oportunidades.
Essa abordagem demonstra que os auditórios não podem ser tratados como procedimento neutro. A escolha das métricas, dos dados, da amostra, do padrão de avaliação e do próprio auditor interfere diretamente nos resultados.
A pergunta relevante, portanto, não é apenas uma determinada tecnologia foi auditada, mas quem financiou o procedimento, quem definiu seu escopo, quais dados foram disponibilizados, quais resultados foram divulgados e quais consequências decorreram do relatório.
Relevância para o Direito Digital
A obra possui especial importância diante do avanço de modelos regulatórios baseados em avaliação de risco, transparência, documentação e prestação de contas.
Nesse contexto, os auditores podem verificar se as informações apresentadas pelos fornecedores são suficientes, coerentes e compatíveis com os efeitos reais dos sistemas. Sem esse controle, a transparência pode ser limitada ao fornecimento de documentos incompreensíveis ou incapazes de revelar danos.
No Brasil, o debate também envolve soberania informacional, contratação pública, dependência tecnológica e capacidade institucional para exigir acesso a dados e impor consequências jurídicas.
As auditorias ainda podem exercer papel relevante em ações coletivas, proteção de consumidores, defesa de direitos fundamentais, tutela de dados pessoais e combate à discriminação indireta.
Resenha crítica de Thiago Perez Bernardes de Moraes apresenta a obra “Auditing AI”, destacando as auditorias algorítmicas como instrumento de produção de evidências, controle da opacidade tecnológica e responsabilização de sistemas de Inteligência Artificial.
